车险别再闭眼买!一张图看懂交强险、三者险、车损险怎么选
大家好我是闲叙日常,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
每到车险续保的时候,很多车主都会犯难。保险公司发来长长的报价单,里面一堆险种名称,各种附加险看得眼花缭乱。销售一个劲推荐一堆险种,说得你心里慌慌的,生怕少买一个,出事之后赔不到钱。不少车主干脆图省事,直接按照上一年的方案原样续保,销售推什么就买什么,根本不知道自己买的保险到底保什么,哪些是刚需,哪些完全没必要花钱。
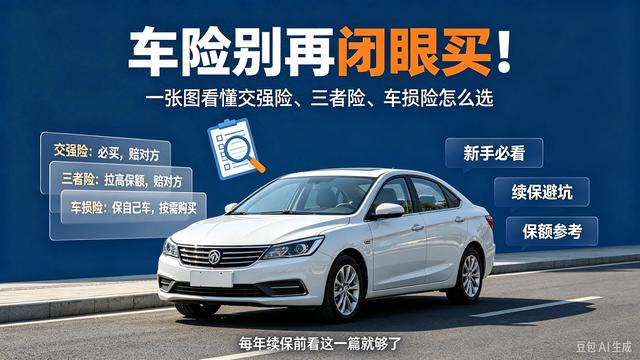
等到真的发生事故,理赔的时候才发现,要么保额不够,自己要掏一大笔钱;要么买了一堆没用的险种,白白浪费了好几年保费。交强险、三者险、车损险,是车险里面最核心的三大板块,也是绝大多数车主每年花钱最多的地方。很多人分不清它们各自管什么,搞不清楚保额该买到多少合适,也不知道哪些附加险值得搭配。
今天不讲晦涩难懂的保险条款,不用专业术语绕圈子,用大白话把交强险、三者险、车损险的保障范围、赔付规则、适合人群一次性讲透。同时给大家整理不同用车场景的投保方案,告诉大家哪些附加险值得入手,哪些纯粹是智商税,看完之后,下次续保,你自己就能看懂报价单,不会再被忽悠,不再闭眼乱买保险。
先跟大家说一个基础常识:现在机动车商业车险,是2020年车险综合改革之后的版本,这套规则沿用至今。改革之后,很多以前单独售卖的小险种,已经直接打包并入车损险里面,不用单独花钱购买。很多老车主还停留在多年前的印象,以为划痕险、涉水险要单独买,这也是很多销售钻空子、重复推销的地方。先把这个大前提记住,后面理解险种的时候就不容易混淆。
首先来说交强险,这是唯一强制购买的车险,不买这个车根本不能上路,年检也过不了。
交强险的全称是机动车交通事故责任强制保险。只要开车上路,就必须投保,没有任何商量余地。很多车主以为交强险什么都赔,其实它的赔付额度很低,保障范围也有限,只能算是一个基础兜底。很多人出过事故之后才明白,交强险只能赔对方,自己车子的维修费、自己车上人员的受伤损失,交强险一分都不赔。
我们先把交强险的赔付对象讲清楚:只赔事故里的第三方,也就是对方的人、对方的车、对方的财物,不赔自己。
交强险的责任限额,全国统一标准,不分地区,不分车型,不管你是几万的代步小车,还是几十万的豪车,交强险保额都是一样的。现在交强险有责总限额是20万元,分成三块:死亡伤残赔偿限额18万,医疗费用赔偿限额1.8万,财产损失赔偿限额2000元。
这里给大家举个例子,方便理解。如果我们开车不小心撞了别人,对方有人受伤,医药费花了3万,交强险最多只能承担1.8万,剩下的1.2万,就要走三者险来赔;如果只是撞坏对方的车,修车费用3000元,交强险财产限额只有2000,多出的1000元,同样需要三者险补上。
如果是无责的情况,也就是别人全责撞到我们,交强险无责额度很低:死亡伤残1.8万,医疗1800元,财产损失100元。这个额度基本起不到太大作用,更多是法律层面的无责赔付要求。
这里有一个很多车主容易忽略的点:交强险是浮动费率,和出险次数挂钩。一年不出险,第二年保费就会下降;出险次数越多,下一年交强险的价格就越贵。小剐小蹭,如果只有几百块的损失,很多老司机都会自己掏钱处理,不走交强险理赔,就是为了避免保费上涨,这个账很多人不会算。
简单总结交强险:必须买,额度低,只赔对方,保障力度有限,只能当做最低底线,绝对不能单独依靠交强险上路。
第二个核心险种,就是第三者责任险,大家平时简称三者险,也是商业险里面最重要的险种。
三者险和交强险的赔付逻辑是一样的,都是赔事故当中的第三方,赔对方的人伤、对方车辆、对方财物损失。它相当于交强险的升级版,用来补上交强险额度不够的缺口。交强险额度只有20万,一旦发生比较严重的事故,比如撞伤行人、撞豪车,赔偿金额很容易超过20万,超出的部分,如果没有三者险,全部要车主自己掏腰包。
很多车主最大的疑问,就是三者险到底买多少保额合适。市面上常见的保额档次有100万、200万、300万、500万、1000万。前几年很多人觉得100万足够了,但是现在物价、医疗费用、车辆维修价格都在上涨,在大城市里面,一旦发生致人重伤或者死亡的事故,赔偿金额很容易突破200万。
我们客观分场景给大家参考。如果长期在县城、乡镇开车,车流量不大,豪车很少,预算有限,最低建议200万起步;如果经常在市区跑,一线、二线城市,路上豪车多,人流密集,优先选择300万或者500万保额;经常跑高速、长途,货车、客车多,风险更高,直接选500万以上。
这里也要纠正一个误区:很多车主觉得,500万三者险比200万贵很多,其实并不是。绝大多数情况下,200万升级到300万、500万,一年的保费差价往往只有一两百块钱。花很少的钱,就能把赔付上限拉高一大截,性价比非常高,不建议在三者险上面省小钱。
还有一个重点,三者险有一个免责内容,它不赔自己车上的司机和乘客。举个例子,自己开车操作失误,车上家人受伤,三者险不赔,想要保车上的人,就要单独买车上人员责任险,也就是大家常说的座位险。
另外,很多销售会推荐医保外医疗费用责任险,这个是搭配三者险的附加险,非常值得单独说一下。很多人以为三者险只要人伤就能全赔,实际上,三者险默认只赔付医保目录内的药品和治疗项目。伤者治疗的时候,很多进口药、自费耗材,不在医保范围内,这部分钱保险公司原本是拒赔的。加上医保外责任险,自费药的费用就可以报销,这个附加险价格不贵,一年几十块,搭配三者险一起买,实用性很强,属于优先推荐的附加险。
第三个核心险种,机动车损失保险,简称车损险,是保自己车子的。
很多新手车主分不清三者险和车损险,一句话区分:三者险赔别人,车损险赔自己的车。2020车险改革之后,车损险不再是单一险种,它是一个大的组合包,里面自动包含了很多以前单独收费的附加险,不用额外花钱。
打包进车损险里面的责任,包含机动车损失保险本身、盗抢保障、自燃保障、涉水行驶发动机损失、玻璃单独破碎、不计免赔、无法找到第三方特约险。这些以前要单独花钱买的项目,现在全部整合在车损险里面,只要买了车损险,这些责任全都有。
我们一个个简单解释里面的保障,方便大家判断自己需不需要车损险。
第一,正常的交通事故,不管是自己全责、对方全责,自己车子的维修费,都可以走车损险理赔。对方全责的时候,也可以选择走自己的车损险代位追偿,保险公司先把修车钱赔给你,再由保险公司去找对方要钱,不用自己追着对方扯皮。
第二,涉水险,也就是发动机涉水保障。下雨积水路段车子熄火,不要二次点火,正常情况下发动机损坏可以理赔;如果熄火之后强行再次启动造成发动机损坏,属于免责,不赔。这个一定要记住,很多人雨天出事,就是因为二次打火,最后一分钱赔不到。
第三,自燃险。车子线路老化、故障自燃,属于车损险保障范围。但是要注意,私自改装线路、加装大功率电器导致自燃,保险公司是拒赔的。
第四,玻璃单独破碎险。单独只有车窗玻璃碎了,没有其他碰撞痕迹,以前单独买,现在包含在车损险里面。
第五,无法找到第三方特约险。车子停在路边,不知道被谁刮蹭了,找不到肇事者,这个险种可以正常赔付,不用自己承担一部分免赔额。
很多老车主会纠结,车损险到底要不要买。这里也分情况给参考。如果是新车、价格比较高的车,或者车子保值率高、维修成本贵,一定要买车损险,一次大事故的维修费,可能就是几万块;如果车子已经开了十几年,车龄很老,残值很低,二手车价格也就一两万,维修配件难找,修车费经常超过车子本身价值,这种情况可以考虑不买车损险,只买交强险+高额三者险。
这里有一个很重要的误区:不计免赔已经并入车损险和三者险主险,不需要单独购买了。几年前很多销售会单独推销不计免赔,现在改革之后,主险自带,不要再多花钱买这个。
讲完三大主险,再说说剩下的附加险,哪些值得买,哪些没必要。
第一个,车上人员责任险(座位险)。保车上司机和乘客,按座位买,一个座位一份保额。适合经常载家人、朋友,经常跑长途的车主。对比座位险,还有一个选择是驾乘意外险,属于人身意外险,不是车险,价格往往更便宜,保障内容更广,大家可以对比一下。如果平时基本都是自己一个人开车,很少载人,座位险可以不买。
第二个,划痕险。改革之后,划痕险已经不再作为独立险种,不再单独售卖。如果是碰撞造成的划痕,可以走车损险;单纯的轻微划痕,没有碰撞痕迹,是不在保障范围内的。很多销售还会提划痕险,就是旧的信息,不要被误导。
第三个,道路救援、代驾、洗车这类增值服务。很多保险公司报价的时候会打包赠送,这些属于服务福利,不是保险责任,不用为了这些服务特意多花钱选高价保单。
第四个,节假日延长险、车辆增值险这类小众险种,绝大多数普通车主用不上,不推荐。
接下来,给大家整理几套现成的投保方案,对应不同的用车人群,直接对照自己的情况选就行。
方案一:新手、新车、中高档私家车,城市通勤为主。推荐搭配:交强险 + 三者险300万'500万 + 车损险 + 医保外医疗责任险 + 座位险。这套方案保障全面,新手容易发生剐蹭事故,车损险可以保住自己的修车损失,高额三者险应对人伤和豪车碰撞风险,适合绝大多数家庭用车。
方案二:老车,车龄10年以上,车辆残值低,维修便宜。推荐搭配:交强险 + 三者险300万起,不买车损险。车子本身不值多少钱,小刮小蹭自己修,省下车损险保费,重点把三者保额拉高,避免撞了别人赔不起。
方案三:经常跑高速、长途,经常拉家人朋友。推荐搭配:交强险 + 三者险500万 + 车损险 + 医保外责任险 + 座位险。长途风险更高,人伤概率更大,座位险给车上人员一份保障。
方案四:营运、网约车、货运车辆。注意,私家车的车险不能用来跑营运,一旦从事营运接单出险,保险公司可以拒赔,营运车辆需要单独购买营运版车险,这个一定要分清,不要抱有侥幸心理。
然后再讲几个理赔的时候,非常关键的避坑要点,很多车主就是因为不懂规则,理赔失败。
第一,出险之后,第一时间报警、报保险公司,不要私下随便和对方签高额赔偿协议,不要自己先随便给钱,很多私下协商的项目,保险公司不认。
第二,注意免责条款。酒驾、毒驾、无证驾驶、故意制造事故,所有车险都不赔;私自改装车辆、改变车辆使用性质,也会拒赔。
第三,合理选择要不要出险。小剐蹭,维修费几百块,算出险之后,第二年保费上涨的金额,可能比修车钱还多,这种情况自费处理更划算。大家可以简单算一笔账,对比维修金额和出险带来的保费涨幅,再决定要不要报案。
第四,不要频繁换保险公司。很多车主以为哪家便宜就换到哪家,本身没问题,但是出险记录是全国车险平台互通的,不管在哪家投保,出险记录都能查到,不会因为换保险公司就看不到出险记录。
第五,不要相信“全险”这个说法。保险行业里面根本没有真正意义上的全险,没有一份保险可以什么情况都赔。销售口中的全险,只是买了几个主险,依然有很多免责情形,不要以为买了全险就万事大吉。
还有一个很多人关心的问题,怎么买车险更划算。首先,不要只对比报价上面的总价,要看清楚里面的保额、附加险是不是一模一样。有的报价看着便宜,但是三者保额低,没有医保外责任险,附加险偷偷砍掉,看着便宜,保障缩水。其次,续保前一周左右再比价,不用提前很久下单,多家正规渠道对比,官方APP、正规代理人都可以,远离不知名的第三方渠道。另外,不要为了一点小礼品,盲目选择不适合自己的方案,礼品价值远不如合适的保障重要。
我们再把三大险种的核心逻辑简单复盘一遍,方便大家快速记忆:交强险是法定强制险,额度低,必买;三者险赔别人,重点拉高保额,优先加上医保外责任险;车损险赔自己的车,新车、贵车建议买,老旧低价车可以酌情放弃。
买车险,本质上是转移风险,不是买一个心理安慰。很多人两个极端,一个是只买交强险,抱着侥幸心理,一旦出事,会给自己带来巨大的经济压力;另一个是盲目买一大堆险种,很多保障重复、用不上,白白浪费每年的保费。合适的方案,是结合自己的车型、用车环境、预算,把大风险兜住,小风险自己承担。
车险每年都要续保,与其每年被动等着保险公司发报价,被销售牵着鼻子走,不如搞懂里面的规则。看懂交强险、三者险、车损险分别管什么,知道保额怎么选,附加险怎么搭配,你就不会再闭眼投保,花的每一分保费,都花在刀刃上。
话题讨论
你的车是新车还是老车?车险三者险你买的是多少保额?你有没有遇到过车险理赔被拒的经历?欢迎在评论区分享你的看法和经验。觉得这篇车险干货实用,点赞收藏,点个关注,后续持续分享用车、民生相关的实用内容。
免责声明:本文仅为车险科普,不构成投保建议,理赔结果以保险合同条款及保险公司官方规则为准,投保前请仔细阅读条款。
免责声明:凡标注转载/编译字样内容并非本站原创,转载目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责。
 极速车源